

سرمایه گذاری ویلا در چمستان؛ آیا هنوز هم سودآور است؟
سرمایهگذاری در ویلای چمستان میتواند بخشی مفید از یک سبد سرمایه باشد، اما جایگزین سپرده بانکی یا طلا نیست؛ ویلا نقدشوندگی پایینتر را با جریان نقدی از اجاره و پوشش تورمی در بلندمدت معاوضه میکند. این مقاله روند رشد قیمت، مقایسه با سپرده و طلا، مزایای اجاره کوتاهمدت، ریسکهای اصلی (نقدشوندگی، سند و کاربری، فصلی بودن درآمد، هزینههای پنهان) و یک جدول محاسباتی بازگشت سرمایه بر اساس متراژ را بررسی میکند.
اگر در تهران زندگی میکنید و به دنبال دارایی ملموسی هستید که هم از تورم محافظت کند و هم جریان نقدی بسازد، احتمالاً ویلا در شمال یکی از گزینههای فهرست شماست. چمستان در این میان سه مزیت مشخص دارد:
دسترسی: فاصله نسبتاً کوتاه از تهران، که سفرهای آخر هفته را برای مسافران قابل انجام میکند.
تقاضای پایدار: ترکیب دریا، جنگل و آبوهوای معتدل، تقاضای مستمر برای اقامت کوتاهمدت ایجاد میکند.
گستره محصول: از ویلاهای کوچک تا ویلاهای لوکس داخل مجتمعها، که امکان ورود با بودجههای متفاوت را میدهد.
اما سرمایهگذار جدی با «شنیدهام سود دارد» تصمیم نمیگیرد. این مقاله میکوشد بازدهی را با ساختار محاسباتی شفاف بررسی کند تا بتوانید اعداد را با شرایط خودتان جایگزین کنید و با مشاور مالیتان مرور کنید.
روند رشد قیمت ویلا در چمستان طی پنج سال اخیر
بازار ملک شمال چند دوره مشخص را تجربه کرده است: جهشهای ناشی از تورم و تقاضای سرمایهای، سپس دورههای رکود معاملاتی که در آن قیمتها کمتر جابهجا شد ولی حجم معامله افت کرد.
نکته مهم برای تحلیل این است که رشد اسمی قیمت با رشد واقعی فرق دارد. ویلایی که در پنج سال چند برابر شده، اگر تورم تجمعی همان بازه را از آن کم کنید، شاید رشد واقعی بسیار کمتری داشته باشد. برای تحلیل درست، سه شاخص را کنار هم بگذارید:
قیمت هر متر زمین (و نه فقط قیمت کل ملک)
حجم و زمان فروش (مدت ماندن آگهی در بازار)
نسبت رشد قیمت به شاخص تورم
مقایسه بازدهی سرمایهگذاری ویلا با سپرده بانکی و طلا
سه دارایی سه نوع بازدهی دارند و مقایسه صرفا عددی گمراهکننده است:
معیار | ویلا در چمستان | سپرده بانکی | طلا |
|---|---|---|---|
منبع بازدهی | اجاره + رشد قیمت ملک | سود ثابت | فقط رشد قیمت |
جریان نقدی دورهای | دارد (اجاره) | دارد (سود) | ندارد |
نقدشوندگی | پایین (هفتهها تا ماهها) | بسیار بالا | بسیار بالا |
پوشش تورم | نسبتاً قوی در بلندمدت | معمولاً ضعیف | قوی، همراه با نوسان |
هزینه نگهداری | دارد (نگهبانی، تعمیر، مالیات) | ندارد | کم |
ریسک اصلی | نقدشوندگی و نوسان بازار | افت قدرت خرید | نوسان قیمت جهانی و ارز |
نتیجه عملی: ویلا جایگزین سپرده یا طلا نیست، بلکه بخشی از سبد سرمایه است که در آن نقدشوندگی را با جریان نقدی و پوشش تورمی معاوضه میکنید. اگر بخشی از سبد شما همین حالا نقد و طلا است، ویلا میتواند تنوعبخش باشد.
مزایای اجاره فصلی و کوتاهمدت ویلا در چمستان برای درآمدزایی
اجاره کوتاهمدت مهمترین اهرم بازده جاری ویلا است. چند دلیل:
نرخ شبانه بالاتر از اجاره ماهانه: در فصول پرتقاضا (نوروز، تابستان، تعطیلات بلند) نرخ شبانه چند برابر معادل ماهانهاش میشود.
انعطاف در استفاده شخصی: میتوانید در بازههایی که خودتان یا خانوادهتان از ویلا استفاده میکنید، تقویم را ببندید.
افزایش ارزش از طریق نگهداری منظم: ویلایی که مدام مورد استفاده و مراقبت است، سریعتر و با قیمت بهتر فروخته میشود.
عوامل تعیینکننده درآمد اجاره عبارتند از: فاصله تا دریا، وجود استخر، امنیت مجتمع، کیفیت دکوراسیون و مهمتر از همه مدیریت حرفهای (عکس، قیمتگذاری پویا، پاسخگویی سریع، نظافت بین مهمانان). اگر خودتان ساکن تهران هستید، سپردن ویلا به مدیر محلی یا یک شرکت مدیریت ملک تقریباً ضروری است و هزینهی نگهداری را باید در محاسبه بازدهی درنظر بگیرید.
ریسکهای سرمایهگذاری ویلا در چمستان و روش کاهش آنها
ریسک | توضیح | روش کاهش |
|---|---|---|
نقدشوندگی پایین | فروش سریع بدون تخفیف معمولاً سخت است | سرمایهگذاری فقط با وجهی که تا ۳ تا ۵ سال لازم نمیشود؛ خرید ملک با قیمت منصفانه |
ریسک حقوقی و سند | کاربری، تفکیک، مشاعی بودن، مجوزها | بررسی سند رسمی، استعلام کاربری و پروانه ساخت، استفاده از وکیل ملکی |
فصلی بودن درآمد | پیک درآمد در چند ماه محدود است | قیمتگذاری پویا، تنوع مشتری (خانواده، شرکتی) و پیشبینی محافظهکارانه |
هزینههای پنهان | تعمیر، شارژ مجتمع، بیمه، مدیریت | در محاسبه ۲۰ تا ۳۰ درصد از درآمد ناخالص را به هزینه اختصاص دهید |
نوسان تقاضا | تغییر شرایط اقتصادی یا سفر | انتخاب منطقه با تقاضای پایدار و ملک با امکانات رقابتی |
کیفیت ساخت | ویلای ارزان با مصالح ضعیف | بازدید فنی کارشناس پیش از خرید |
اصل کلی: قیمت ورودی مهمترین عامل کنترل ریسک است. ملکی که کمی زیر قیمت منطقه خریداری شده باشد، در هر دو سناریوی رشد و رکود، حاشیه امن بیشتری دارد.
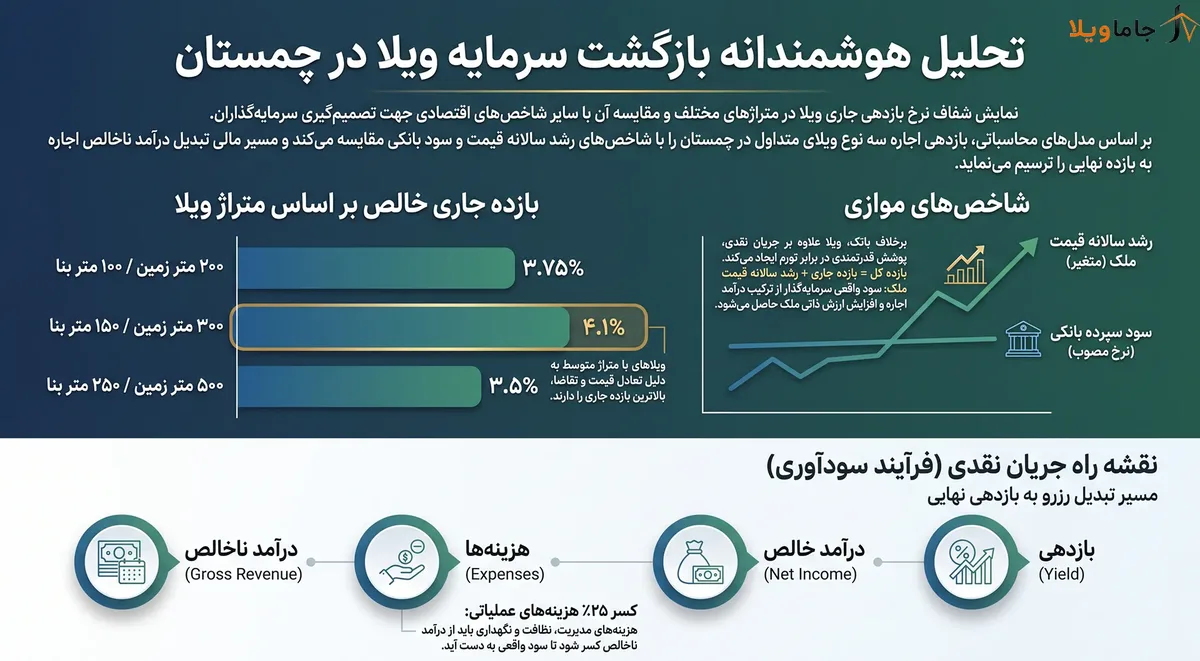
جدول تخمینی بازگشت سرمایه بر اساس متراژ و منطقه
نوع ویلا | قیمت خرید (مثال) | نرخ متوسط شبانه (میلیون تومان) | شب اشغال در سال | درآمد ناخالص سالانه (میلیون) | درآمد خالص (میلیون) | بازده جاری خالص |
|---|---|---|---|---|---|---|
۲۰۰ متر زمین / ۱۰۰ متر بنا | ۸ | ۵ | ۸۰ | ۴۰۰ | ۳۰۰ | ۳٫۷۵٪ |
۳۰۰ متر زمین / ۱۵۰ متر بنا | ۱۳ | ۸ | ۹۰ | ۷۲۰ | ۵۴۰ | ۴٫۱٪ |
۵۰۰ متر زمین / ۲۵۰ متر بنا | ۲۴ | ۱۴ | ۸۰ | ۱٬۱۲۰ | ۸۴۰ | ۳٫۵٪ |
نکته مهم: اعداد جدول فرضی و آموزشی هستند و برای نمایش روش محاسبه آمدهاند، نه قیمت بازار.
فرضیات: هزینههای عملیاتی (مدیریت، نظافت، نگهداری، شارژ) برابر ۲۵٪ درآمد ناخالص.
فرمول: بازده جاری خالص = (نرخ شبانه × شب اشغال × ۰٫۷۵) ÷ قیمت خرید
نکات:
بازده جاری اجاره تنها نیمی از تصویر است. بازده کل برابر است با بازده جاری بهعلاوه رشد سالانه قیمت ملک. اگر ملک همزمان رشد قیمت داشته باشد، بازده کل میتواند بهمراتب از بازده جاری فراتر برود.
متراژ متوسط معمولاً «بهترین نسبت اجاره به قیمت» و بازار خریدار و مستأجر گستردهتری دارد، در حالی که ویلاهای بزرگتر جامعه هدف محدودتر و زمان فروش طولانیتری دارند.
منطقه (نزدیکی به دریا، مجتمع دارای امنیت و امکانات) بر نرخ شبانه و اشغال بیشتر از خود متراژ اثر میگذارد.
مطلب پیشنهادی: آیا خرید ویلا در چمستان ارزش دارد؟
سوالات متداول
میانگین بازدهی سالانه ویلا در چمستان چقدر است؟
عدد ثابتی وجود ندارد و به قیمت خرید، منطقه، امکانات و کیفیت مدیریت بستگی دارد. در سناریوهای محافظهکارانه، بازده جاری اجاره معمولاً بخش کوچکی از قیمت ملک است و بخش بزرگتر بازده کل از رشد ارزش دارایی میآید. برای عدد دقیق ملک مدنظرتان بهتر است تحلیل اختصاصی بگیرید.
آیا سرمایهگذاری در ویلای چمستان بهتر از آپارتمان تهران است؟
هر دو مزیت متفاوتی دارند. آپارتمان تهران نقدشوندگی و اجاره پایدار سالانه دارد؛ ویلا نرخ اجاره روزانه بالاتر و امکان استفاده شخصی دارد، اما درآمد فصلیتر و نقدشوندگی کمتری دارد. اگر هدف شما جریان نقدی پایدار است، آپارتمان مناسبتر است؛ اگر تنوعبخشی سبد و استفاده شخصی هم مهم است، ویلا منطقی میشود.
بهترین متراژ برای سرمایهگذاری کدام است؟
معمولاً ویلاهای متوسط (حدود ۲۵۰ تا ۳۵۰ متر زمین) بهترین تعادل را دارند: قیمت ورودی معقول، جذابیت برای خانوادهها و بازار فروش مجدد گستردهتر. البته انتخاب نهایی به بودجه و هدف شما بستگی دارد.
کلام آخر با شما خریدار ویلا در چمستان
سرمایهگذاری در ویلای چمستان میتواند بخشی مفید از سبد سرمایه باشد، به شرط آنکه سه اصل رعایت شود:
قیمت ورود منصفانه و بررسی دقیق سند و کاربری
محاسبه واقعبینانه هزینهها و اشغال، نه فقط بهترین سناریو
افق زمانی مناسب و اختصاص وجهی که نقدشوندگی فوری از آن انتظار نمیرود
اگر آماده ارزیابی گزینههای مشخص هستید، میتوانید فهرست خرید ویلا در چمستان را ببینید. برای مقایسه با سایر مناطق نیز صفحه خرید ویلا در شمال در دسترس است.
دریافت تحلیل اختصاصی بازگشت سرمایه
جدول بازگشت سرمایهی موجود در این مقاله برای سناریوهای فرضی است. اگر ویلای مشخصی مدنظر دارید، تیم مشاوره جاماویلا میتواند اعداد را با قیمت، منطقه و امکانات همان ملک محاسبه کند و فایلی قابل ارائه به شما یا مشاور مالیتان تحویل دهد. برای کسب اطلاعات بیشتر با ما تماس بگیرید.